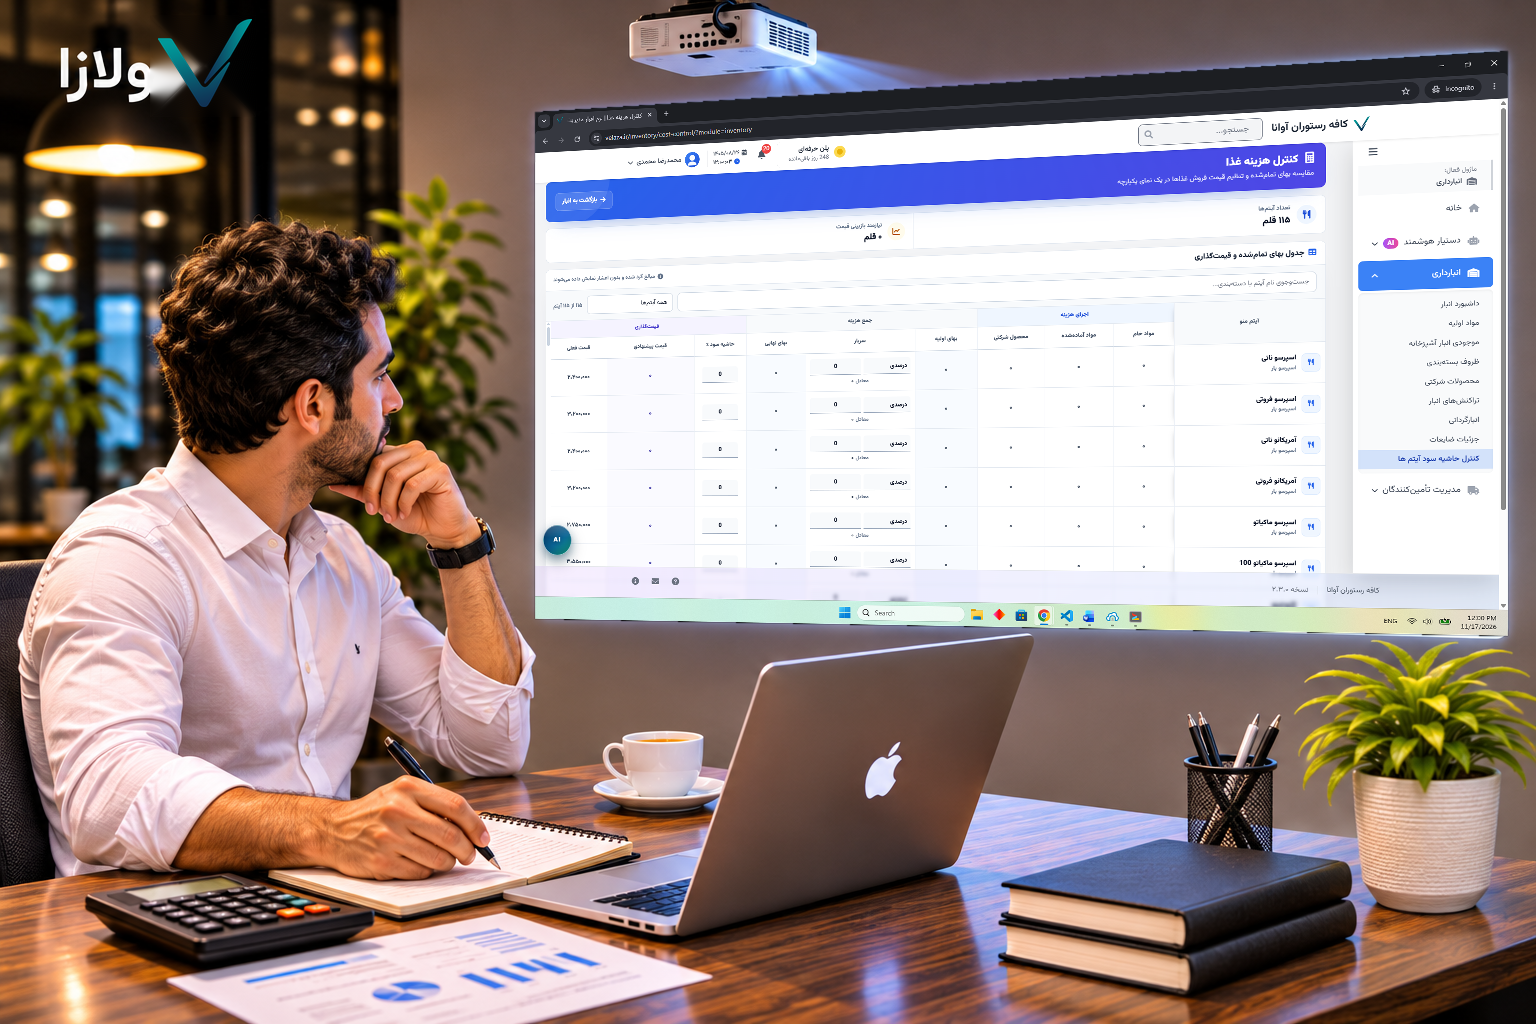
قیمتگذاری منوی رستوران یکی از تصمیمهای مهم در مدیریت کسبوکارهای غذایی است. اگر قیمت غذاها بیش از حد پایین تعیین شود، ممکن است رستوران با وجود فروش بالا سود کافی نداشته باشد. از طرف دیگر، قیمتهای غیرمنطقی و بالاتر از ارزش دریافتی مشتری میتوانند باعث کاهش سفارشها و از دست رفتن مشتریان شوند.
تعیین قیمت مناسب فقط به محاسبه هزینه مواد اولیه محدود نمیشود. مدیر رستوران باید هزینههای عملیاتی، میزان تقاضا، قیمت رقبا و سود مورد انتظار از فروش هر غذا را نیز در نظر بگیرد.
در این مقاله با ۷ روش کاربردی قیمتگذاری منوی رستوران آشنا میشوید تا بتوانید قیمت غذاها را بر اساس هزینه واقعی، شرایط بازار و اهداف مالی کسبوکار خود تعیین کنید.
قیمتگذاری منوی رستوران چیست و چرا اهمیت دارد؟
قیمتگذاری منوی رستوران فرایندی است که طی آن قیمت فروش هر غذا یا نوشیدنی با توجه به هزینه تهیه، هزینههای عملیاتی، شرایط بازار و سود مورد انتظار تعیین میشود.
قیمتگذاری اصولی به مدیر رستوران کمک میکند تا:
- هزینه تهیه و عرضه هر غذا را پوشش دهد.
- حاشیه سود مناسبی برای محصولات مختلف در نظر بگیرد.
- قیمتها را با شرایط بازار و انتظارات مشتریان هماهنگ کند.
- غذاهای پرفروش و سودآور را شناسایی کند.
- از زیان ناشی از قیمتگذاری اشتباه جلوگیری کند.
برای رسیدن به این اهداف، قیمت هر محصول باید بر اساس اطلاعات واقعی کسبوکار تعیین شود، نه صرفاً قیمت رستورانهای رقیب.
قیمتگذاری منوی رستوران؛ ۷ روش کاربردی برای تعیین قیمت غذا
۱. هزینه تمامشده را برای قیمتگذاری منوی رستوران محاسبه کنید
اولین قدم برای تعیین قیمت غذا، شناخت هزینههای تهیه و عرضه آن است. این هزینهها شامل مواد اولیه، میزان دورریز، هزینه آمادهسازی و سهم مناسبی از هزینههای مرتبط با تولید غذا میشوند.
برای مثال، فرض کنید هزینه مواد اولیه یک پرس چلو مرغ به شکل زیر باشد:
| نوع هزینه | مبلغ |
|---|---|
| مرغ | ۹۰ هزار تومان |
| برنج | ۳۰ هزار تومان |
| روغن، ادویه و مخلفات | ۲۰ هزار تومان |
| جمع هزینه مواد اولیه | ۱۴۰ هزار تومان |
در این مثال، ۱۴۰ هزار تومان فقط هزینه مواد اولیه یک پرس چلو مرغ است و نباید آن را با هزینه تمامشده کامل غذا یکسان دانست.
برای محاسبه دقیقتر، لازم است هزینههایی مانند دستمزد کارکنان آشپزخانه، انرژی، بستهبندی و سایر مخارج مرتبط نیز بررسی شوند.
یکی از روشهای محاسبه دقیقتر هزینهها، هزینهیابی بر مبنای فعالیت (ABC) است. این روش کمک میکند هزینههای غیرمستقیم بر اساس فعالیتهایی که باعث ایجاد آنها شدهاند، به محصولات تخصیص پیدا کنند.
برای مطالعه بیشتر میتوانید به پژوهش هزینهیابی بر مبنای فعالیت در یک رستوران تهیه غذای ایرانی مراجعه کنید.
۲. درصد هزینه مواد اولیه یا Food Cost را مشخص کنید
یکی از شاخصهای مهم در قیمتگذاری منوی رستوران، درصد هزینه مواد اولیه یا Food Cost Percentage است.
این شاخص نشان میدهد چه سهمی از قیمت فروش هر غذا صرف مواد اولیه آن میشود.
فرمول محاسبه:
درصد هزینه مواد اولیه = (هزینه مواد اولیه ÷ قیمت فروش غذا) × ۱۰۰
برای مثال، اگر هزینه مواد اولیه یک پرس غذا ۱۴۰ هزار تومان و قیمت فروش آن ۴۰۰ هزار تومان باشد:
(۱۴۰٬۰۰۰ ÷ ۴۰۰٬۰۰۰) × ۱۰۰ = ۳۵ درصد
یعنی ۳۵ درصد از مبلغ فروش غذا صرف تأمین مواد اولیه شده است.
این شاخص به مدیر رستوران کمک میکند هزینه تهیه غذاهای مختلف را مقایسه کند و محصولاتی را که هزینه مواد اولیه بالایی دارند، شناسایی کند.
البته درصد مناسب Food Cost برای تمام رستورانها یکسان نیست و به نوع غذا، مدل کسبوکار و ساختار هزینهها بستگی دارد. همچنین این درصد بهتنهایی سود واقعی رستوران را نشان نمیدهد.
۳. هزینههای جانبی و عملیاتی را نادیده نگیرید
یکی از اشتباهات رایج در قیمتگذاری غذا، توجه صرف به هزینه مواد اولیه است. درحالیکه رستوران برای آمادهسازی و فروش هر غذا هزینههای دیگری نیز پرداخت میکند.
مهمترین هزینههای عملیاتی عبارتاند از:
- حقوق و دستمزد کارکنان آشپزخانه و سالن
- اجاره محل رستوران
- هزینه آب، برق و گاز
- مواد شوینده و اقلام مصرفی
- بستهبندی و ظروف یکبارمصرف
- هزینه تعمیر و نگهداری تجهیزات
- کارمزد پلتفرمهای سفارش آنلاین و هزینه ارسال، در صورت وجود
برای مثال، ممکن است هزینه مواد اولیه یک غذا ۱۴۰ هزار تومان باشد؛ اما با اختصاص سهمی از هزینههای عملیاتی، هزینه قابل انتساب به هر پرس بیشتر شود.
بنابراین، هنگام محاسبه قیمت غذا در رستوران باید مشخص باشد چه هزینههایی در محاسبه لحاظ شدهاند.
از طرف دیگر، کنترل مصرف مواد اولیه و کاهش دورریز میتواند هزینه تهیه غذا را کاهش دهد. ثبت منظم موجودی، بررسی میزان مصرف و برنامهریزی خرید از اقداماتی هستند که به مدیریت بهتر این هزینهها کمک میکنند.
۴. حاشیه سود مورد انتظار را تعیین کنید
پس از محاسبه هزینهها، باید مشخص کنید از فروش هر غذا چه میزان سود انتظار دارید.
برای این کار لازم است تفاوت دو مفهوم مهم را بدانید:
افزایش قیمت بر مبنای هزینه (Markup): درصدی است که نسبت به هزینه محصول به قیمت آن اضافه میشود.
حاشیه سود (Profit Margin): سهم سود از مبلغ فروش محصول است.
این دو مفهوم یکسان نیستند و استفاده اشتباه از آنها میتواند باعث تعیین قیمت نادرست شود.
فرمول محاسبه قیمت فروش بر اساس حاشیه هدف:
قیمت فروش = هزینه مبنای محاسبه ÷ (۱ − حاشیه هدف)
فرض کنید هزینههای درنظرگرفتهشده برای تهیه و ارائه یک غذا ۲۰۰ هزار تومان باشد و بخواهید پس از کسر همین هزینهها، ۳۰ درصد از قیمت فروش باقی بماند.
محاسبه به این شکل است:
۲۰۰٬۰۰۰ ÷ (۱ − ۰٫۳۰) = ۲۸۵٬۷۱۴ تومان
بنابراین، قیمت فروش تقریبی این غذا ۲۸۶ هزار تومان خواهد بود.
در این مثال، حدود ۸۶ هزار تومان پس از کسر هزینههای لحاظشده باقی میماند. این مبلغ لزوماً سود خالص رستوران نیست؛ زیرا ممکن است برخی هزینههای ثابت، مالیات یا مخارج دیگر هنوز در محاسبه وارد نشده باشند.
به همین دلیل، پیش از تعیین قیمت نهایی باید مشخص کنید هزینه مبنای محاسبه شامل چه مواردی است.
۵. قیمت رقبا و شرایط بازار را بررسی کنید
قیمتگذاری منوی رستوران نباید بدون توجه به بازار انجام شود. مشتریان معمولاً قیمت، کیفیت و حجم غذا را در رستورانهای مختلف با یکدیگر مقایسه میکنند.
برای بررسی وضعیت رقبا، به موارد زیر توجه کنید:
- قیمت غذاهای مشابه در رستورانهای اطراف
- کیفیت و حجم هر پرس غذا
- نوع مواد اولیه و شیوه آمادهسازی
- موقعیت مکانی و سطح خدمات
- گروه مشتریان هدف و توان خرید آنها
برای مثال، رستورانی که از مواد اولیه باکیفیتتر استفاده میکند و خدمات متفاوتی ارائه میدهد، ممکن است بتواند قیمت بالاتری نسبت به یک مجموعه معمولی تعیین کند.
در مقابل، اگر مشتریان منطقه به قیمت حساس باشند، تعیین قیمت بسیار بالاتر از گزینههای مشابه میتواند تقاضا را کاهش دهد.
نکته مهم این است که قیمت رقبا باید معیار مقایسه باشد، نه تنها مبنای قیمتگذاری. قیمت فروش باید هم با ارزش دریافتی مشتری تناسب داشته باشد و هم هزینههای رستوران را پوشش دهد.
۶. غذاهای سودآور منو را شناسایی کنید
تمام غذاهای منو عملکرد مالی یکسانی ندارند. بعضی غذاها فروش بالایی دارند اما مبلغ کمی برای پوشش هزینههای ثابت و ایجاد سود باقی میگذارند. در مقابل، برخی غذاها با وجود تعداد سفارش کمتر، حاشیه مشارکت بیشتری دارند.
حاشیه مشارکت مبلغی است که پس از کسر هزینههای متغیر هر غذا از قیمت فروش آن باقی میماند.
برای بررسی این تفاوتها میتوان از روش مهندسی منو (Menu Engineering) استفاده کرد.
در این روش، غذاها بر اساس دو شاخص محبوبیت و حاشیه مشارکت بررسی میشوند. نتیجه این تحلیل به مدیر رستوران کمک میکند تشخیص دهد کدام غذاها به اصلاح قیمت، کاهش هزینه تهیه یا معرفی بهتر نیاز دارند.
بهجای افزایش یکسان قیمت تمام محصولات، بهتر است عملکرد هر غذا جداگانه بررسی شود تا تصمیم قیمتگذاری با میزان فروش و سودآوری آن هماهنگ باشد.
۷. قیمت منو را بهصورت دورهای بازبینی کنید
قیمتگذاری منوی رستوران یک تصمیم همیشگی و ثابت نیست. قیمت مواد اولیه، دستمزدها، اجاره و سایر هزینههای عملیاتی ممکن است در طول زمان تغییر کنند.
به همین دلیل، مدیر رستوران باید در بازههای مشخص قیمت و عملکرد مالی غذاها را بررسی کند.
در بازبینی قیمتها به این موارد توجه کنید:
- تغییر قیمت مواد اولیه
- افزایش یا کاهش هزینههای عملیاتی
- میزان فروش هر غذا
- تغییر حاشیه مشارکت محصولات
- بازخورد و حساسیت قیمتی مشتریان
- تغییر قیمت غذاهای مشابه در بازار
برای مثال، اگر قیمت مرغ افزایش پیدا کند، هزینه تهیه غذاهایی مانند چلو مرغ نیز بیشتر خواهد شد. در چنین شرایطی باید بررسی شود که آیا قیمت فعلی همچنان هزینهها و سود مورد انتظار را پوشش میدهد یا خیر.
بهتر است بهجای افزایش ناگهانی قیمت تمام غذاها، محصولات را جداگانه بررسی کنید و تغییرات لازم را بر اساس اطلاعات واقعی اعمال کنید.
اشتباهات رایج در قیمتگذاری منوی رستوران
حتی با وجود فروش مناسب، برخی اشتباهات در تعیین قیمت میتوانند سودآوری رستوران را کاهش دهند.
مهمترین این اشتباهات عبارتاند از:
- قیمتگذاری فقط بر اساس رقبا: ساختار هزینه و شرایط هر رستوران متفاوت است؛ بنابراین تقلید از قیمت رقبا بدون محاسبه هزینهها میتواند زیانآور باشد.
- نادیده گرفتن دورریز مواد اولیه: دورریز بخشی از هزینه واقعی تهیه غذاست و باید در محاسبات لحاظ شود.
- افزایش یکسان قیمت تمام غذاها: میزان تقاضا، هزینه تهیه و حاشیه مشارکت محصولات یکسان نیست.
- بیتوجهی به حاشیه مشارکت: تعداد سفارش بالا لزوماً به معنای سودآوری بیشتر نیست.
- بهروزرسانی نکردن اطلاعات هزینهها: استفاده از قیمتهای قدیمی مواد اولیه میتواند باعث محاسبه اشتباه قیمت فروش شود.
شناخت این اشتباهات به مدیران کمک میکند تصمیمهای دقیقتری برای تعیین و اصلاح قیمت غذاها بگیرند.
نرمافزار مدیریت رستوران چگونه به قیمتگذاری بهتر کمک میکند؟
وقتی تعداد غذاها و سفارشها افزایش پیدا میکند، بررسی دستی اطلاعات فروش و عملکرد محصولات دشوارتر میشود. در چنین شرایطی، استفاده از نرمافزار مدیریت رستوران میتواند به ثبت و بررسی منظم اطلاعات کمک کند.
نرمافزار مدیریت کافه و رستوران ولازا با امکاناتی مانند مدیریت صندوق، ثبت سفارشها و داشبورد مدیریتی، به مدیران کمک میکند فعالیتهای روزانه و اطلاعات فروش مجموعه را بهتر مدیریت کنند.
دسترسی به اطلاعات فروش میتواند برای شناسایی غذاهای پرفروش، بررسی تغییرات سفارشها و تصمیمگیری درباره اصلاح منو مفید باشد.
البته برای محاسبه دقیق هزینه تمامشده و سود هر غذا، اطلاعات مواد اولیه، دستور تهیه و هزینههای عملیاتی نیز باید جداگانه ثبت و بررسی شوند.
برای آشنایی بیشتر با نقش فناوری در مدیریت کسبوکارهای غذایی، مقاله نرمافزار مدیریت رستوران هوشمند؛ راهکاری برای افزایش فروش و رضایت مشتری را مطالعه کنید.
جمعبندی قیمتگذاری منوی رستوران
قیمتگذاری منوی رستوران زمانی به حفظ و افزایش سودآوری کمک میکند که بر اساس هزینههای واقعی، حاشیه سود مورد انتظار، شرایط بازار و عملکرد هر غذا انجام شود.
محاسبه هزینه تمامشده، بررسی درصد هزینه مواد اولیه، در نظر گرفتن هزینههای عملیاتی، تحلیل رقبا و استفاده از مهندسی منو به مدیران کمک میکند قیمت مناسبتری برای محصولات تعیین کنند.
همچنین بازبینی دورهای قیمتها باعث میشود منو با تغییر هزینهها و شرایط بازار هماهنگ بماند.
در نهایت، ترکیب محاسبات مالی با اطلاعات فروش و ابزارهای مدیریتی مناسب میتواند به رستوران کمک کند ضمن حفظ رضایت مشتریان، تصمیمهای دقیقتری برای مدیریت قیمتها و سودآوری بگیرد.
برای آشنایی با امکانات مدیریت کافه و رستوران، به وبسایت ولازا مراجعه کنید.
نظر شما